Réglementation, budget & finances
Surface de plancher, emprise au sol et surface taxable : quelles sont les règles de calcul ?
Vous préparez une construction, une extension ou l’aménagement d’un garage ? Trois surfaces peuvent vous être demandées : la surface de plancher, l’emprise au sol et la surface taxable. Elles ne répondent pas au même objectif et ne se calculent pas de la même manière.
Comprendre ces différences permet de préparer votre dossier d’urbanisme et d’anticiper les conséquences financières du projet. Voici les principaux repères pour une maison individuelle, à Pertuis, dans le Luberon ou le Pays d’Aix.
1. Trois surfaces, trois fonctions différentes
- La surface de plancher intervient notamment dans le choix de l’autorisation d’urbanisme et dans certaines obligations de recours à un architecte.
- L’emprise au sol mesure la projection de la construction sur le terrain. Elle intervient aussi dans les autorisations et le respect des règles locales.
- La surface taxable sert à déterminer une partie de la base de calcul de la taxe d’aménagement.
Aucun de ces chiffres ne doit être remplacé automatiquement par la surface habitable indiquée dans une annonce immobilière. La surface habitable et la surface « loi Carrez » correspondent encore à d’autres définitions. Consulter la présentation officielle des trois surfaces.
2. Comment calculer la surface de plancher ?
Partir des niveaux clos et couverts
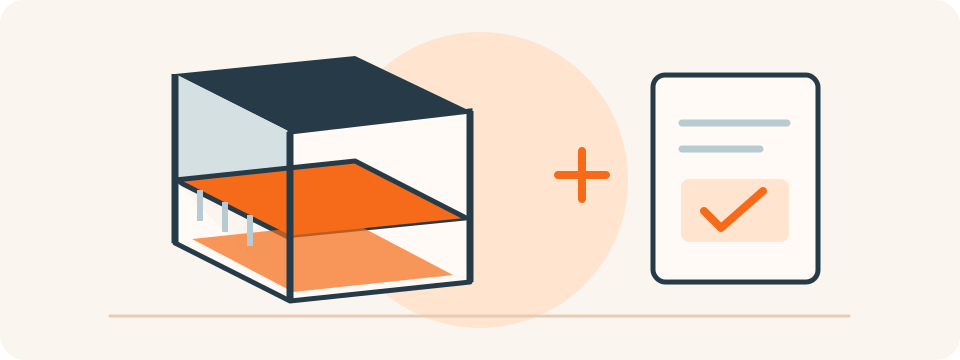
La surface de plancher se calcule en additionnant les surfaces des différents niveaux clos et couverts, mesurées à l’intérieur des façades, sous une hauteur supérieure à 1,80 mètre. L’épaisseur des murs extérieurs et de leur isolation n’entre donc pas dans cette mesure.
Un étage ou une mezzanine peut ainsi ajouter de la surface de plancher sans augmenter l’occupation du terrain.
Appliquer les déductions prévues
Pour une maison individuelle, les principales déductions concernent :
- les surfaces correspondant aux embrasures des portes et fenêtres donnant sur l’extérieur ;
- les vides et trémies des escaliers et ascenseurs ;
- les parties dont la hauteur sous plafond est inférieure ou égale à 1,80 mètre ;
- les espaces aménagés pour le stationnement des véhicules, avec leurs rampes d’accès et aires de manœuvre ;
- les combles non aménageables au sens de la réglementation.
Attention : des combles simplement laissés sans finition ne sont pas nécessairement des combles non aménageables. De même, un cellier dans une maison individuelle n’est pas automatiquement déductible.
Les immeubles collectifs disposent de déductions supplémentaires sous conditions : elles ne doivent pas être appliquées indistinctement à une maison. Référence : article R. 111-22 du Code de l’urbanisme.
3. Comment calculer l’emprise au sol ?
Regarder la construction depuis le dessus
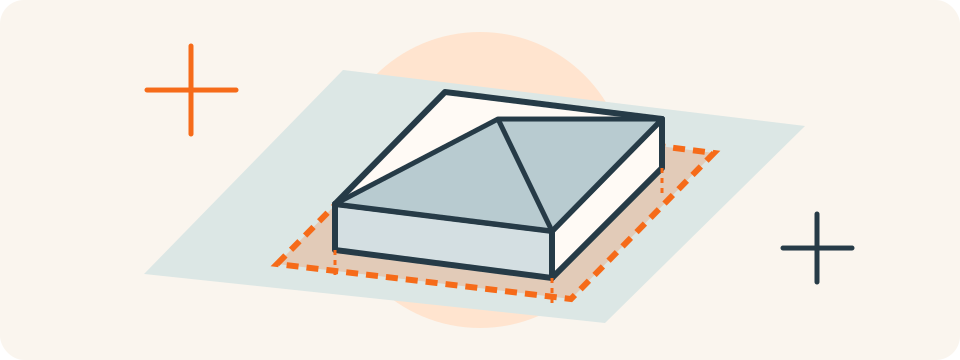
L’emprise au sol correspond à la projection verticale du volume de la construction. Imaginez son contour vu du ciel : contrairement à la surface de plancher, les murs extérieurs participent à cette mesure.
Les débords et surplombs sont en principe pris en compte. Certaines exceptions existent toutefois, notamment pour les ornements, les marquises et les débords de toiture sans soutien par des poteaux ou des encorbellements. Référence : article R. 420-1 du Code de l’urbanisme.
Un espace ouvert peut créer de l’emprise au sol
Un carport peut créer de l’emprise au sol sans créer de surface de plancher, puisqu’il n’est pas clos. Une extension augmente généralement l’emprise du bâtiment, alors qu’une surélévation restant dans le même contour ne l’augmente pas nécessairement.
Pour vérifier un coefficient d’emprise au sol prévu par le PLU, consultez aussi les définitions et modalités de calcul de ce document local.
4. Comment calculer la surface taxable ?
Une base proche, mais moins de déductions
La surface taxable additionne les surfaces des niveaux clos et couverts, mesurées au nu intérieur des façades. Les parties sous une hauteur inférieure ou égale à 1,80 mètre, les vides et trémies, ainsi que les surfaces des embrasures extérieures, sont déduits.
La différence importante concerne notamment le stationnement : un garage clos et couvert peut être inclus dans la surface taxable alors qu’il est déduit de la surface de plancher. Certaines surfaces de stationnement peuvent ensuite bénéficier d’une exonération fiscale, selon leur configuration.
Les caves et certaines surfaces de combles peuvent également entrer dans le calcul fiscal. Il ne faut donc pas recopier sans vérification le total de surface de plancher dans la déclaration fiscale. Consulter les règles fiscales de calcul et de déduction.
Surface taxable et montant de taxe ne sont pas synonymes
La surface est seulement un élément du calcul. Le montant dépend également des valeurs forfaitaires, des taux applicables et des éventuels abattements ou exonérations.
Certaines installations, comme les piscines ou des emplacements de stationnement extérieurs, peuvent être taxées selon un régime forfaitaire spécifique sans constituer une surface close et couverte. Accéder au simulateur officiel des taxes d’urbanisme.
5. Exemple : une maison avec un garage
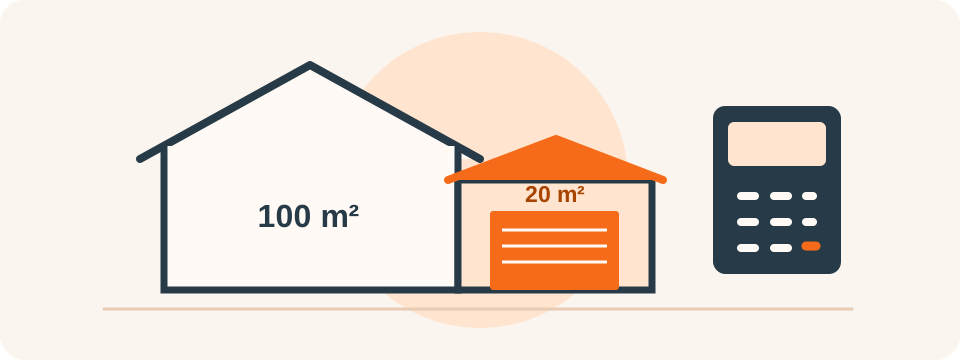
Prenons une maison de plain-pied comprenant :
- 100 m² intérieurs destinés au logement ;
- un garage clos et couvert de 20 m², réservé au stationnement.
Supposons que ces mesures soient déjà établies au nu intérieur, hors embrasures, que toutes les hauteurs dépassent 1,80 mètre et qu’il n’existe aucune autre déduction.
- Surface de plancher : 100 m². Les 20 m² du garage sont déduits.
- Surface taxable : 120 m² avant examen d’éventuelles exonérations. Le garage entre dans cette surface.
- Emprise au sol : à mesurer séparément. Il faut partir du contour extérieur et des volumes concernés, et non additionner uniquement les surfaces intérieures.
Cet exemple montre pourquoi un même projet peut présenter plusieurs totaux parfaitement cohérents.
6. Les erreurs à éviter avant de déposer votre dossier
- Utiliser la surface habitable pour tous les calculs.
- Oublier un étage, une mezzanine ou une annexe.
- Déduire le garage de la surface taxable par automatisme.
- Considérer tous les combles non aménagés comme déductibles.
- Penser qu’un espace ouvert ne crée jamais d’emprise au sol.
- Confondre une déduction de surface avec une exonération de taxe.
Pour choisir ensuite la démarche adaptée, consultez notre guide sur le permis de construire et la déclaration préalable. Le choix dépend aussi de la nature des travaux et du zonage du terrain.
Préparer votre projet avec Comabat
Une surface bien définie facilite les échanges avec la mairie, l’architecte et les entreprises. Elle aide aussi à comparer les devis sur un périmètre clair.
À Pertuis, dans le Luberon et le Pays d’Aix, Tony Couly vous accompagne dans la préparation de vos travaux, le choix des artisans et, selon la mission convenue, le suivi du chantier.
Ces repères concernent principalement la maison individuelle. Faites confirmer les surfaces de votre projet à partir des plans et de sa configuration exacte. Sources officielles consultées le 30 octobre 2026.